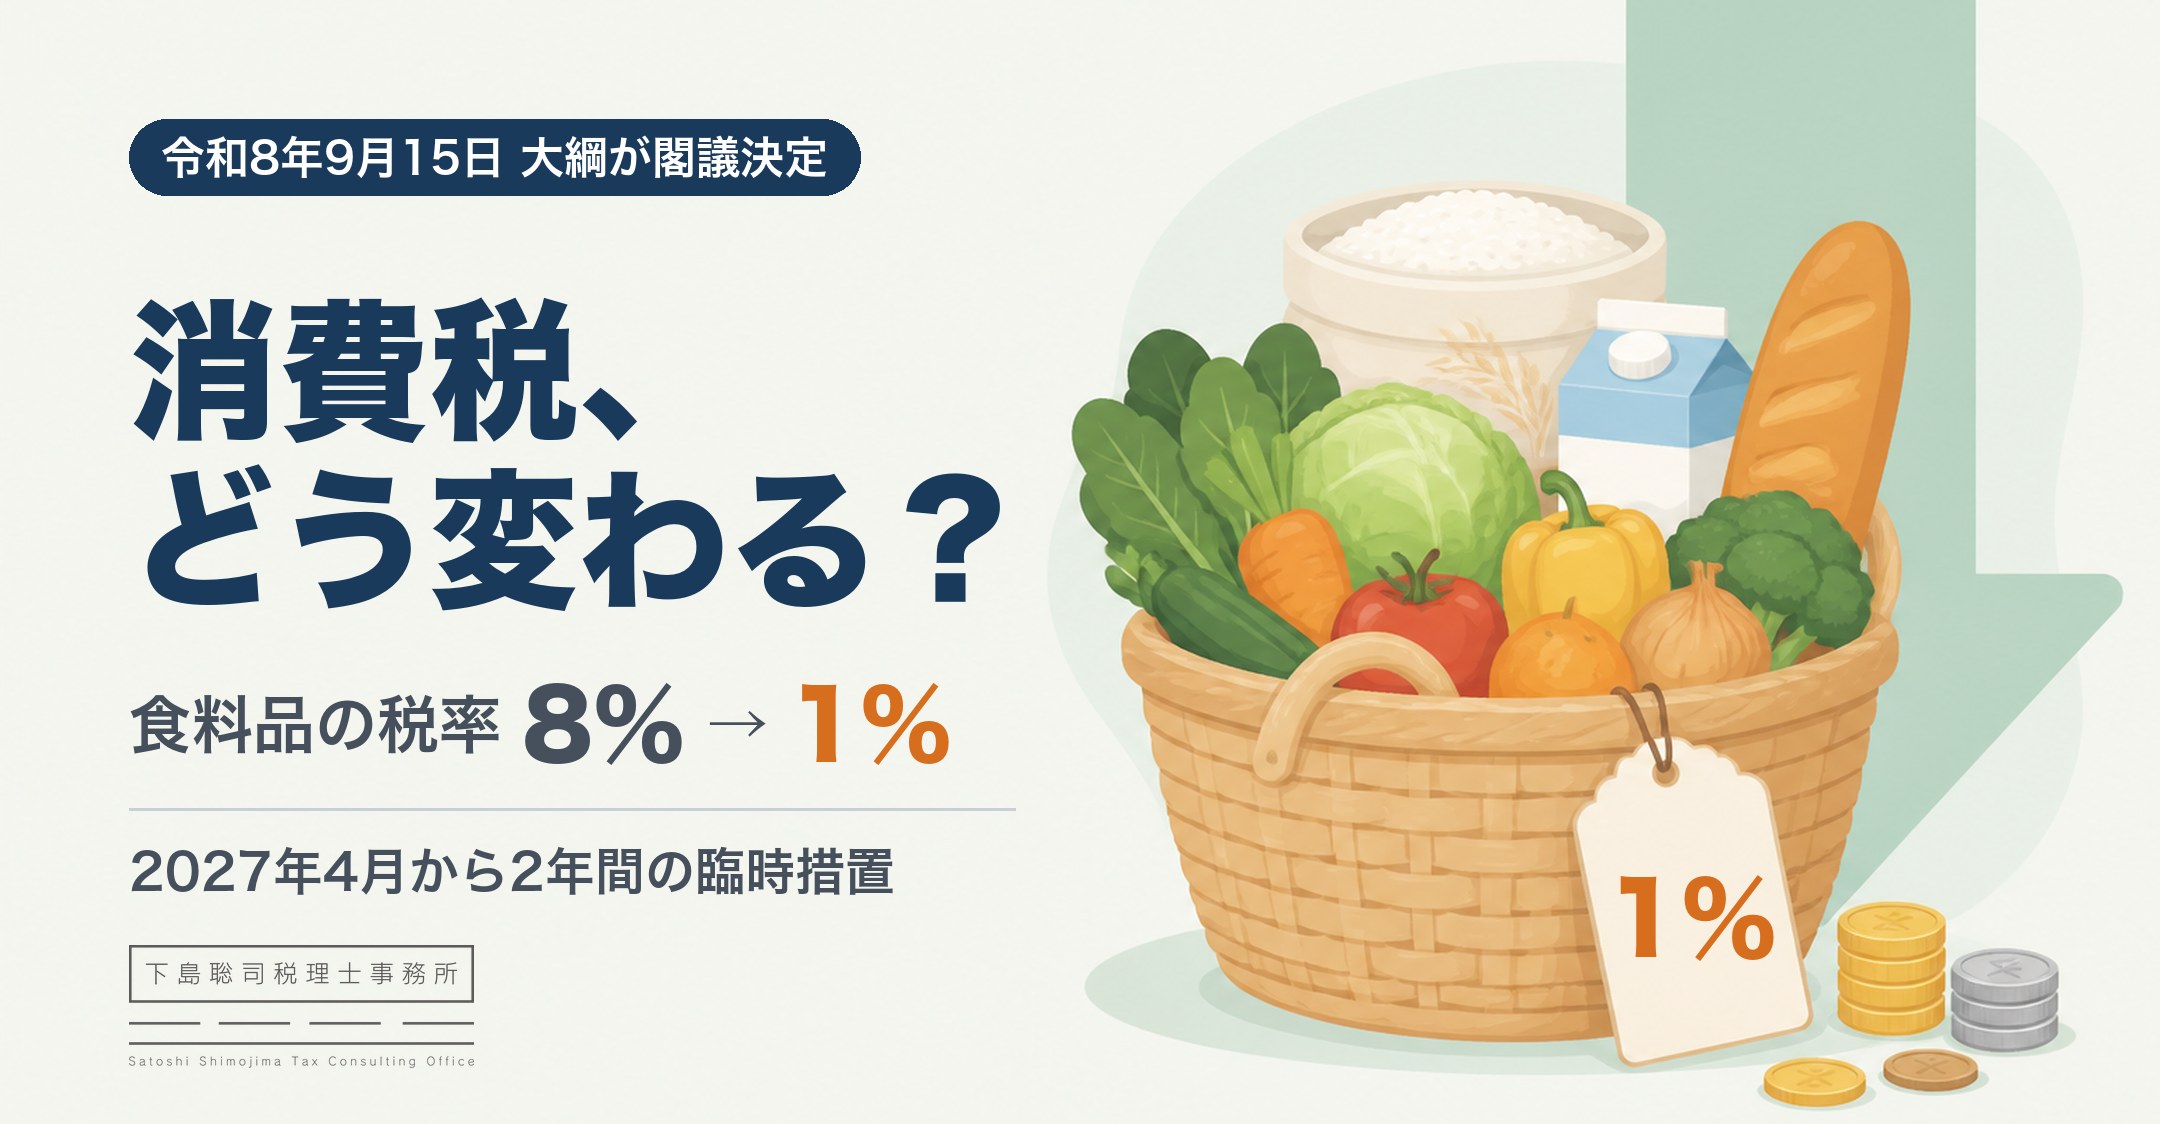
消費税、どう変わる?|飲食料品の消費税率が2年間1%に(令和8年9月閣議決定)
こんにちは。
杉並区・西荻窪の下島聡司税理士事務所です。
今回は、令和8年9月15日に閣議決定された飲食料品の消費税率の引下げについて、事業者の皆さまに関係するポイントをご案内します。
飲食料品の消費税率が、2年間「1%」に
令和8年9月15日、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定されました。
この大綱により、令和9年4月1日から令和11年3月31日までの2年間、飲食料品の消費税率が8%から1%に引き下げられます。
あわせて、所得に応じた新たな給付制度である「就業者負担軽減支援金」が導入されます。
この支援金が本格的に始まる令和11年度までの「つなぎ」として、2年間の税率引下げが行われるという位置づけです。
なお、この内容は今後、法案が国会に提出され、成立した場合のものです。
本記事では、事業者の皆さまに直接関係する「消費税率の引下げ」を中心に解説します。
税率はこう変わります
| 対象 | 現行 | 令和9年4月1日~ 令和11年3月31日 |
|---|---|---|
| 飲食料品 | 8% | 1% |
| 新聞の定期購読 | 8% | 8%(変更なし) |
| その他 | 10% | 10%(変更なし) |
税率1%の対象となる「飲食料品」の範囲は、現在8%(軽減税率)の対象となっている飲食料品と同じです。
酒類や外食(店内飲食)は、これまでどおり10%です。
イートインかテイクアウトかの判定も、現在と同じく販売する時点で行います。
2年間が過ぎた令和11年4月1日からは、飲食料品の税率は8%に戻ります。
事業者への影響は「業種」と「申告の方法」で変わります
消費者にとっては「値下がり」の話ですが、事業者にとっては、業種や消費税の申告方法によって影響が大きく異なります。
飲食料品を販売する事業者(小売・卸・テイクアウトなど)
売上げの税率は1%になりますが、家賃や光熱費、包装資材などの経費には、引き続き10%の消費税がかかります。
そのため、売上げで預かる消費税より、仕入れや経費で支払う消費税のほうが大きくなり、消費税が還付になるケースが多くなると見込まれます。
免税事業者・簡易課税の方は「何もしないと還付を受けられません」
消費税の還付を受けられるのは、課税事業者として一般課税(本則課税)で申告している場合だけです。
免税事業者や簡易課税を選んでいる事業者は、そのままでは還付を受けられません。
そこで今回、飲食料品を販売する免税事業者・簡易課税事業者を対象に、次の特例が設けられます。
- 届出の期限を後ろ倒しする特例:免税事業者の「課税事業者選択届出書」、簡易課税の「簡易課税制度選択不適用届出書」を、令和9年4月1日を含む課税期間の末日までに出せば、その課税期間から一般課税に移れます(個人事業者や12月決算法人なら、令和9年12月末まで)
- 簡易課税の「2年縛り」を解除する特例:簡易課税は原則として2年間続ける必要がありますが、この縛りが適用されなくなります
また、早めに還付を受けたい場合は、課税期間を1か月や3か月に短縮する方法もあります。
ただし、課税事業者を選ぶと、原則として2年間は課税事業者のままになるなど、届出にはその後の影響もあります。
還付額だけでなく、2年間全体で有利かどうかを見て判断する必要があります。
簡易課税を続ける場合の計算の特例
簡易課税を続ける場合でも、飲食料品(1%)の売上げについては、売上げの税額と同じ額を仕入れの税額として差し引ける特例が設けられます。
つまり、飲食料品の売上げ分については納める税額が生じません。
インボイス制度の2割特例・3割特例を使っている場合も同じ扱いです。
外食(店内飲食)の事業者
店内飲食の売上げは10%のままですが、食材の仕入れが1%になるため、差し引ける仕入れの税額が減り、納める消費税が増えることになります。
また、テイクアウトの惣菜や弁当(1%)との価格差が広がり、客足への影響も懸念されます。
大綱には、外食事業者や農林漁業者などへの資金繰り支援や、一般課税へ移行する際の相談・税理士費用への支援などが盛り込まれており、今後の予算編成の中で具体化される予定です。
そのほかの経過的な取扱い
通信販売・定期便は、8%のままになる場合があります
次の取引は、令和9年4月1日以後の販売であっても税率8%が適用されます。
- 定期供給契約による予約販売:令和9年1月1日より前に契約を結び、令和9年4月1日より前に代金を受け取っている場合(例:代金先払いで季節の食材が届く定期便)
- 通信販売:令和9年1月1日より前に販売条件を示し、令和9年4月1日より前に申込みを受けた場合(例:お中元・ギフトのカタログ販売)
この経過措置は選べるものではありませんが、1%を前提とした契約であることが確認できる場合などは1%になります。
定期便やカタログ販売を扱っている場合は、年内に契約条件や価格表示の方針を決めておく必要があります。
値札の表示(総額表示)の特例
消費者向けの価格は、引き続き税込価格での表示が義務です。
ただし値札の貼り替えが間に合わない事情がある場合、令和9年2月1日から5月31日までの間は、8%または1%の税込価格で表示しておくことが認められます(実際の支払額と誤認させない掲示が必要です)。
税率が戻る令和11年2月~5月にも同じ特例があります。
中間申告の特例
納税額が減る事業者は、前年の税額をもとにした中間申告が過大になります。
そこで、前年の税額を「税率1%で計算し直した額」をもとに中間申告できる特例が設けられます。
請求書・システムの対応
インボイスには、税率「1%」とその税額を記載します。
販売管理や請求書発行、会計のシステムは改修が必要になります。
また、令和9年3月31日以前に販売した飲食料品の返品は、元の取引のときの税率(8%)で計算します。
今から準備しておくこと
| 令和8年中 | 定期便・カタログ販売の契約条件と価格の方針を決める |
|---|---|
| 令和9年3月まで | レジ・請求書・会計システムの改修、値札の準備(2月から特例表示が可能) |
| 令和9年4月1日を含む 課税期間の末日まで |
免税事業者・簡易課税の方は、一般課税に移るかどうかを判断して届出 |
さいごに
今回の税率引下げは2年間の臨時の措置で、始まるときと終わるときの2回、税率が変わります。
影響の出方は、業種と申告の方法によって大きく異なります。
特に、飲食料品を販売している免税事業者・簡易課税の方は、届出をするかどうかで手元に残るお金が変わります。
まだ法案成立前ではありますが、「自社の場合はどうなるのか」を早めに確認しておくことをおすすめします。
ご不明な点がありましたら、お気軽にご相談ください。
(参考)
消費税率引下げのポイント解説(当事務所作成・PDF)
国税庁「飲食料品に係る2年間の消費税率引下げについて」(リーフレット)
国税庁「飲食料品に係る2年間の消費税率引下げに関するQ&A」
※本記事は令和8年9月15日閣議決定の大綱および国税庁の公表資料(令和8年9月)に基づいて作成しています。
今後の法案審議により内容が変わる可能性があります。
下島聡司税理士事務所は、東京都杉並区西荻窪を拠点に、
中小企業・スタートアップの会計・税務・経営支援を行っています。
相続に特化した相談窓口「杉並相続サポートオフィス」を運営。
代表税理士は業界経験20年以上。法人500社以上、個人1000人以上、延べ3000件超の相談対応実績があります。
大手化学メーカー、都内会計事務所、国内最大手税理士法人(BIG4)を経て現職。
【対応エリア】
・主要エリア:杉並区・中野区・新宿区・武蔵野市・三鷹市・世田谷区・練馬区から、23区・立川市・小平市・調布市・西東京市など東京都内全域
・近郊対応:神奈川県・埼玉県・千葉県
・完全オンライン対応により、全国どこからでもご相談可能
代表税理士 下島聡司